

Yapı Kredi Mobil
tarafından Yapı ve Kredi Bankası A.Ş.
4,7
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,7
- Fiyat
- Free
- İndir
- 10.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
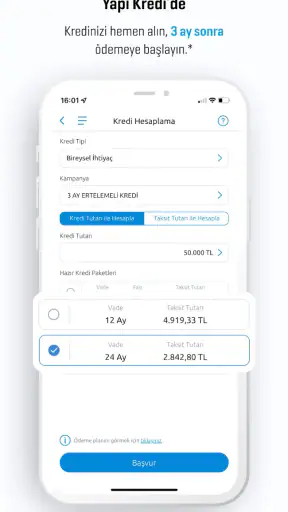
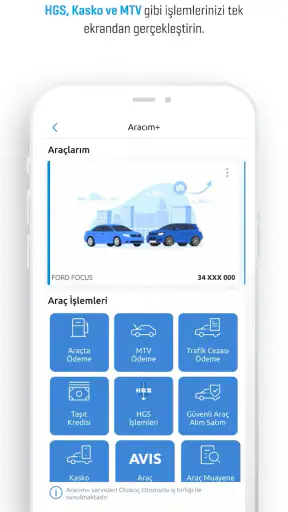
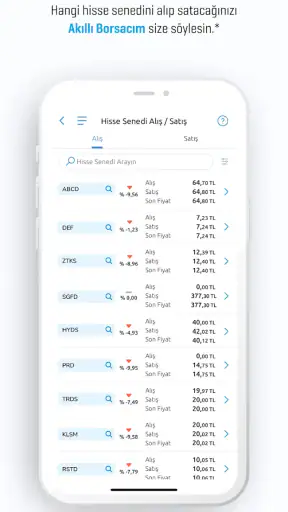
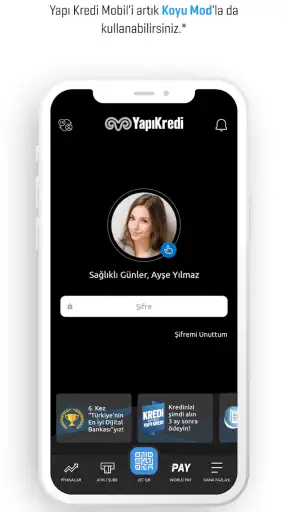
 Analiz eden: Getfullapps
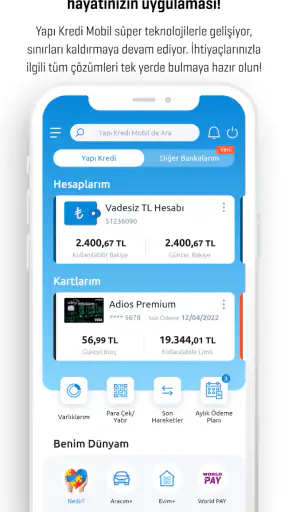
Bir bankacılık uygulamasını değerlendirirken benim için en önemli ölçüt, yalnızca para gönderip göndermediği değil, günlük hayatın telaşı içinde ne kadar anlaşılır ve kontrollü kaldığıdır. Yapı Kredi Mobil, Yapı ve Kredi Bankası A.Ş. tarafından geliştirilen, finans işlemlerini telefona taşıyan ücretsiz bir uygulama. Benim deneyimimde güçlü tarafı, bankaya gitmeden sık kullanılan işlemleri yönetebilmesi; dikkat edilmesi gereken tarafı ise banka hesabına erişim söz konusu olduğu için paylaşım alışkanlıklarının çok daha ciddi düşünülmesi gerektiği.
Uygulama, Android tarafında 7.0 ve üzeri işletim sistemiyle çalışıyor. Mağaza sayfasında 4,7 ortalamaya ulaşması ve 10 milyondan fazla kuruluma sahip olması, geniş bir kullanıcı kitlesinin günlük bankacılık ihtiyaçları için tercih ettiğini gösteriyor. Ben bu ilgiyi, özellikle şube ziyaretini azaltmak isteyen ve işlemlerini gün içinde hızlıca tamamlamayı bekleyen kullanıcılar açısından anlaşılır buluyorum.
Evde ve ortak cihaz çevresinde kullanım deneyimi
Bir evde aynı telefonun veya tabletin birden fazla kişi tarafından kullanılması oldukça yaygın. Ancak bankacılık uygulamalarında bu alışkanlık, video izleme ya da alışveriş uygulamalarındaki ortak kullanımdan farklı sonuçlar doğurabilir. Benim tavsiyem, Yapı Kredi Mobil’i ortak cihazda açık bırakmamak ve işlem bittikten sonra oturumu kapatmayı alışkanlık haline getirmek. Ekranda hesap bilgileri, hareketler veya kişisel finans ayrıntıları görülebileceği için “nasıl olsa evdeyiz” yaklaşımı burada yeterince güvenli değil.
Örneğin evdeki bir kişi faturayı ödemek için telefonu alabilir, başka biri de aynı cihazdan alışveriş uygulamasına geçebilir. Bankacılık uygulamasında oturum açık kalmışsa, bu geçişler arasında sınır kolayca kaybolabilir. Ben uygulamayı bu nedenle kişisel bir araç gibi görüyorum: Telefon ortak olsa bile banka uygulamasının kullanımı kişiye özel tutulmalı. Bu, uygulamanın eksikliğinden çok finans uygulamalarının doğasından kaynaklanan bir kullanım kuralı.
Paylaşımlı telefon kullanan ailelerde pratik çözüm, bankacılık işlemini yapan kişinin uygulamayı yalnızca ihtiyaç anında açması ve işini tamamladıktan sonra görünür ekran bırakmaması. Bildirimlerin kilit ekranında nasıl göründüğünü de ayrıca kontrol etmek mantıklı. Para hareketlerinin veya hesapla ilgili mesajların evdeki herkes tarafından okunmasını istemeyen kullanıcılar için bu küçük ayrıntı, uygulamanın teknik özellikleri kadar önemli olabilir.
Günlük bir senaryoda ne kadar işe yarıyor?
Bir akşam market alışverişinden sonra ödeme yapmak, başka bir hesaba para aktarmak ya da hesabındaki son hareketleri kontrol etmek isteyen bir kullanıcı düşünelim. Şubeye gitmek veya bilgisayar açmak yerine telefonu kullanmak açık bir zaman kazancı sağlıyor. Benim açımdan uygulamanın asıl değeri burada: nadiren yapılan karmaşık işlemlerden çok, gün içinde tekrar tekrar ihtiyaç duyulan bankacılık işlerini erişilebilir hale getirmesi.
Ev bütçesini birlikte yöneten çiftler için de uygulama işe yarayabilir; fakat “ortak bütçe” ile “ortak uygulama oturumu” aynı şey değil. Bir kişi ödemeyi yaparken diğer kişi tutarı ve zamanı konuşarak koordine olabilir. Buna karşılık, hesap erişimini tek bir ortak cihazda açık bırakmak veya giriş bilgilerini mesajlaşma uygulamalarında paylaşmak iyi bir yöntem değil. Ben koordinasyonu konuşma ve işlem bilgilerini dikkatle kontrol etme üzerinden kurmayı, giriş bilgilerini paylaşmaya tercih ederim.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Bu senaryoda uygulamanın avantajı, bankacılık işini evdeki planlamaya yaklaştırması. Faturayı kimin ödeyeceği, hangi hesabın kullanılacağı veya bir transferin ne zaman yapılacağı gibi kararlar telefondan takip edilebilir. Ancak uygulama, aile bütçesi için ayrı bir ortak çalışma alanı gibi düşünülmemeli. Her kullanıcının kendi hesabı ve kendi erişim sorumluluğu varmış gibi davranmak daha güvenli ve daha düzenli bir yaklaşım.
Kurulumdan önce hesap sınırlarını belirlemek
Kurulum aşamasında benim önerim, uygulamayı kullanacak kişinin kendi banka ilişkisiyle sınırlı düşünmesi. Telefonu aile bireyleri arasında dönüşümlü kullanmak, herkesin aynı banka hesabına erişmesi anlamına gelmemeli. Özellikle çocukların veya finansal işlemlere alışkın olmayan aile üyelerinin cihazı kullanabildiği evlerde, uygulamanın açık oturumla bırakılmaması temel kural olmalı.
Bir başka önemli nokta, uygulamayı yüklemenin tek başına bankacılık yetkisi anlamına gelmediğini varsaymamak. Bankacılık uygulamalarında giriş, doğrulama ve işlem adımlarını dikkatle takip etmek gerekir. Ben ilk kullanımda aceleyle her seçeneği etkinleştirmek yerine, hangi ekranın ne yaptığını okuyarak ilerlemeyi daha doğru buluyorum. Özellikle para gönderme gibi geri dönüşü zor olabilecek işlemlerde alıcı bilgilerini ve tutarı ikinci kez kontrol etmek, birkaç saniye kazanmaktan daha değerli.
Telefon yenileme, cihazı aile içinde devretme veya geçici olarak başka birine verme durumlarında da aynı sınırlar geçerli. Eski cihazı elden çıkarmadan önce bankacılık uygulamasındaki oturumu kapatmak ve cihazda kayıtlı kişisel bilgileri temizlemek gerekir. Bu adımlar Yapı Kredi Mobil’e özgü bir özellik gibi sunulamaz; fakat uygulama doğrudan finansal hesaplara bağlandığı için burada ihmal edildiğinde sonuçları daha ciddi olabilir.
Android 7.0 ve üzeri desteği, daha eski olmayan birçok cihazda uygulamayı kullanabilmek açısından pratik. Yine de işletim sistemi desteği tek başına iyi bir deneyim garantisi değil. Eski bir telefonda ekran kilidi, güncel sistem yazılımı ve cihazın genel güvenliği de hesaba katılmalı. Ben bankacılık uygulamasını, uzun süredir güncellenmeyen veya başkalarının sürekli kullandığı bir telefona kurmadan önce cihazın tamamını gözden geçirirdim.
Aile içinde koordinasyon nasıl daha temiz yürütülür?
Yapı Kredi Mobil’i aile bütçesi toplantısı gibi kullanmak yerine, kararlaştırılmış işlemleri uygulamak için kullanmak daha sağlıklı. Örneğin biri elektrik faturasının tutarını ve son ödeme tarihini kontrol eder, işlemi yapacak kişi de kendi hesabından ödemeyi tamamlar. Böylece hesap erişimi tek bir ortak şifreye indirgenmez. Benim deneyimimde bu yöntem, “kim ödedi, hangi hesaptan çıktı?” gibi sonradan oluşan karışıklıkları azaltıyor.
Birden fazla hesap kullanan yetişkinler için de işlem öncesi hesap adını ve bakiyeyi kontrol etmek önemli. Para transferlerinde alıcıyı kişi adıyla tanımak yeterli olmayabilir; yanlış hesaba gönderim riskini azaltmak için işlem ekranındaki bilgileri dikkatle doğrulamak gerekir. Uygulamanın hızlı olması, kontrol adımlarını atlamak için gerekçe değil. Tam tersine, hız arttıkça kullanıcı daha bilinçli duraklamalı.
Evdeki bir kişi finans işlerini üstleniyorsa, diğer kişinin yalnızca sonucu bilmesi yerine temel planı bilmesi yararlı olabilir. Fakat bunu yapmak için giriş bilgilerini paylaşmak gerekmiyor. Ben bütçe koordinasyonunu, tutar ve tarih gibi bilgileri güvenli biçimde konuşarak yürütmeyi; hesap ekranını sürekli açık bırakmaya tercih ederim. Bu ayrım, özellikle ortak cihaz kullanan evlerde hem mahremiyeti hem de sorumluluk sınırlarını koruyor.
Uygulamanın finans kategorisinde konumlanması da burada önem kazanıyor. Bir mobil cüzdan veya yalnızca harcama takibi yapan bir araçtan farklı olarak, banka hesabıyla ilişkili işlemler için kullanılıyor. Bu nedenle aile içindeki koordinasyon uygulamanın içinde ortak profil aramakla değil, kimin hangi hesabın sahibi olduğunu netleştirmekle başlamalı. Ben bu yaklaşımı, kullanım kolaylığından biraz fedakârlık etse bile daha doğru buluyorum.
Yaş, güven ve çocukların cihaz kullanımı
Uygulamanın içerik derecelendirmesi PEGI 3. Bu ifade, uygulamanın yaş bağlamında genel kullanıma uygun bir sınıflandırmaya sahip olduğunu gösterir; ancak banka hesabı kullanma sorumluluğu ile içerik yaş derecelendirmesi aynı konu değildir. Ben ebeveynlerin bu ayrımı özellikle dikkate almasını öneririm. Küçük yaştaki bir çocuk uygulamayı ekranda görebilir veya telefona erişebilir, fakat finansal işlem yapma sorumluluğu yetişkinin kontrolünde kalmalıdır.
Çocukların telefonu oyun, video veya eğitim için kullandığı evlerde bankacılık uygulamasının açık oturumda kalması gereksiz bir risk yaratır. “Yanlışlıkla dokunur mu?” sorusundan önce, ekranda hangi bilgilerin görünebildiğini düşünmek daha doğru. Ben uygulamayı çocukların erişebileceği cihazlarda yalnızca ihtiyaç olduğunda açar, işlem sonrasında oturumu kapatır ve ekranı başkasına bırakmadan önce kontrol ederdim.
Güven konusu yalnızca çocuklarla sınırlı değil. Yaşlı bir aile üyesi uygulamayı kullanacaksa, ekranlardaki işlem adımlarını acele etmeden öğrenmesi ve para transferi gibi işlemlerde ikinci bir kontrol alışkanlığı edinmesi faydalı olabilir. Burada amaç kişinin bankacılık işlerini elinden almak değil, yanlış anlaşılabilecek ekranları birlikte gözden geçirmek. Ben özellikle ilk birkaç kullanımda, işlem tamamlandıktan sonra hareket bilgisini ve alıcı detayını kontrol etmeyi önemli buluyorum.
Bir aile üyesinin hesabını başka birinin kendi cihazından düzenli yönetmesi pratik görünebilir, fakat bu yöntem sorumluluk sınırlarını bulanıklaştırır. Hesap sahibi kim, işlemi yapan kim, doğrulama kimin cihazına geliyor gibi sorular zamanla önem kazanır. Bu yüzden Yapı Kredi Mobil’i aile içi ortak hesap paneli gibi değil, hesap sahibinin kontrollü biçimde kullandığı kişisel bankacılık kanalı olarak değerlendirmek daha doğru.
Rakip alışkanlıklara karşı yeri
Yapı Kredi müşterisi olmayan biri için uygulamanın en büyük avantajı doğal olarak sınırlı kalır; çünkü bankacılık uygulamalarında seçim, çoğu zaman mevcut hesap ilişkisiyle başlar. Sırf arayüzünü merak ettiği için başka bir bankanın uygulamasına geçmek mantıklı olmayabilir. Ben kullanıcıların önce hangi bankayla çalıştığını, sonra mobil uygulamanın günlük ihtiyaçlarını karşılayıp karşılamadığını değerlendirmesini öneririm.
Şubeyi tercih eden kullanıcılar için mobil kanalın sunduğu hız cazip olsa da, her işlemi telefondan yapmak istemeyen kişiler uygulamayı gereksiz bulabilir. Benim görüşüm, şubeyi tamamen bırakmak istemeyen ama basit işlemlerde zaman kazanmak isteyen kullanıcıların en çok fayda göreceği yönünde. Buna karşılık, finansal kararlarını yüz yüze destekle almak isteyen veya telefon güvenliğine güvenmeyen kişiler için alışılmış banka kanalları daha rahat olabilir.
Bağımsız bütçe takip uygulamaları harcamaları sınıflandırma ve genel görünüm sunma konusunda daha odaklı olabilir; fakat banka uygulaması olarak Yapı Kredi Mobil’in güçlü tarafı, hesabın bulunduğu kuruma doğrudan erişim sağlamasıdır. Ben ikisini birbirinin tam alternatifi olarak görmüyorum. Harcama analizi isteyen biri ayrı bir araçtan yararlanabilir, bankacılık işlemlerini ise banka uygulamasında tutabilir. Burada asıl ödün, daha fazla uygulama kullanmanın getirdiği karmaşıklık.
Bilgisayar üzerinden internet bankacılığı da geniş ekran ve klavye rahatlığı sağlayabilir. Uzun hesap kontrolleri veya çok sayıda bilgiyi karşılaştırma gereken durumlarda bilgisayar bana daha konforlu geliyor. Buna karşılık, kısa ve zaman hassas işlemlerde telefon daha pratik. Ben Yapı Kredi Mobil’i bilgisayarın yerine her durumda geçen bir çözüm değil, günlük bankacılık için hızlı tamamlayıcı kanal olarak konumlandırıyorum.
Sürüm, erişim ve kullanım alışkanlığı
Uygulamanın mevcut sürümü 4.0.70 olarak görünüyor. Sürüm numarasından çok, kullanıcı açısından önemli olan uygulamanın güncel tutulması ve cihazın güvenli kullanılması. Ben mağazadaki güncellemeleri ertelememeyi, özellikle bankacılık uygulamalarında eski sürümle uzun süre devam etmemeyi tercih ederim. Güncelleme sonrasında menülerin yeri değişirse, önemli bir transferi aceleyle yapmak yerine ekranları yeniden tanımak daha güvenli.
Uygulamanın ücretsiz olması, bankacılık hizmetlerinin tamamının her durumda ücretsiz olacağı anlamına gelmez. Ben kullanıcıların işlem onay ekranındaki koşulları ve olası ücret bilgilerini dikkatle okumasını öneririm. “Uygulama ücretsiz” ile “uygulama üzerinden yapılan her işlem ücretsiz” ifadeleri aynı anlama gelmez; finans uygulamalarında bu ayrımı gözden kaçırmamak gerekir.
Mağazada 3 milyondan fazla değerlendirme ve 500 binden fazla yazılı inceleme bulunması, kullanıcıların uygulama hakkında yoğun biçimde geri bildirim verdiğini gösteriyor. Bu ölçekte ilgi, uygulamanın yaygın kullanıldığını düşündürüyor; yine de herkesin deneyimi aynı olmayabilir. Telefon modeli, bağlantı kalitesi, hesap türü ve kullanıcının beklentisi günlük deneyimi değiştirebilir. Ben yüksek ortalamayı olumlu bir işaret olarak görürüm, fakat kendi ihtiyaçlarıma uyan akışı ayrıca denemeden kesin karar vermem.
Kimler için uygun, kimler başka yol seçmeli?
Yapı Kredi hesabını sık kullanan, şubeye gitmeden temel bankacılık işlerini halletmek isteyen ve telefonunu kişisel erişim aracı olarak koruyabilen yetişkinler için uygulama mantıklı bir seçim. Özellikle ev bütçesinde ödemeleri ve transferleri belirli bir kişi yönetiyorsa, uygulama bu sorumluluğu daha erişilebilir hale getirebilir. Benim için en iyi kullanım profili, hızlı işlem isteyen ama güvenlik kontrolünü hız uğruna bırakmayan kullanıcı.
Ortak cihaz kullanan, uygulamayı açık bırakma alışkanlığı olan veya giriş bilgilerini aile içinde paylaşmayı normal gören kişiler ise önce kullanım düzenini değiştirmeli. Sorun uygulamanın ücretsiz ya da mobil olması değil; finansal erişimin sınırlarının belirsizleşmesi. Bu alışkanlıklar değişmeyecekse, şubeden veya daha kontrollü bir bilgisayar ortamından işlem yapmak bazı kullanıcılar için daha uygun olabilir.
Çocukların kendi başına kullanacağı bir uygulama arayan ebeveynler için de bu doğru kategori değil. PEGI 3 derecesi, finansal sorumluluğu ortadan kaldırmaz. Çocukların cihazı kullanabildiği evlerde uygulamanın kişisel oturumla sınırlandırılması ve yetişkin denetimi gerekir. Ben bu noktada uygulamayı çocuğa bırakılacak bağımsız bir araç olarak değil, yetişkinin yönettiği bir banka kanalı olarak değerlendiririm.
Yapı Kredi müşterisi olmayan veya banka uygulamasından çok ayrıntılı bütçe analizi isteyen kullanıcılar için başka seçenekler daha anlamlı olabilir. Bir banka uygulaması, her zaman kapsamlı finans planlama uygulamasının yerini tutmaz. Ben seçim yaparken “en çok özelliğe sahip uygulama hangisi?” sorusundan önce “benim her hafta yaptığım işlemleri en az sürtünmeyle hangisi çözüyor?” sorusunu sorardım.
Son kararım
Yapı Kredi Mobil, günlük bankacılık işlemlerini telefondan yürütmek isteyen Yapı Kredi müşterileri için pratik bir araç. Ücretsiz olması, geniş kullanıcı kitlesi ve PEGI 3 derecesi erişilebilir bir profil çiziyor; ancak finans uygulamalarında rahatlık ile dikkatsizlik arasındaki çizgi ince. Benim değerlendirmemde uygulamanın başarısı, yalnızca menülerin ne kadar hızlı açıldığıyla değil, kullanıcının oturum, cihaz ve hesap sınırlarını ne kadar iyi koruduğuyla ölçülmeli.
Ev içinde ortak telefon veya tablet kullanılıyorsa, uygulamayı açık bırakmamak, giriş bilgilerini paylaşmamak ve işlem sonrasında hesap hareketlerini kontrol etmek temel alışkanlıklar olmalı. Aile bütçesini koordine ederken tutar ve tarihleri konuşmak işe yarar; fakat ortak kullanım uğruna kişisel banka erişimini ortaklaştırmak doğru değil. Benim net tavsiyem, kolaylık için uygulamayı kullanırken hesap erişimini kişisel tutmanız.
Sonuç olarak bu uygulamayı, Yapı Kredi hesabına düzenli erişen ve temel finans işlemlerini telefondan yapmak isteyen kişilere öneririm. Şube desteğini tercih edenler, ortak cihaz güvenliğini sağlayamayanlar veya gelişmiş bütçe analizi bekleyenler için farklı kanallar daha iyi olabilir. Benim gözümde Yapı Kredi Mobil’in değeri, her kullanıcı için her şeyi yapması değil; doğru kullanıcı için bankacılık işini günlük hayatın içine makul, hızlı ve kontrollü biçimde yerleştirmesi.
Artıları
- Kapsamlı bankacılık işlemleri tek uygulamada sunuluyor.
- Fatura, vergi ve düzenli ödeme talimatları kolayca yönetilebiliyor.
- QR kodla hızlı ve temassız para çekme imkânı bulunuyor.
- Kredi ve kart başvuruları uygulama içinden yapılabiliyor.
- Bildirimlerle hesap hareketleri ve harcamalar anlık takip edilebiliyor.
Eksileri
- Bazı işlemler için ek güvenlik doğrulaması zaman alabiliyor.
- Eski cihazlarda uygulama performansı düşebilir.
- Yoğun dönemlerde giriş veya işlem ekranları yavaşlayabiliyor.
- Tüm özelliklerden yararlanmak için Yapı Kredi müşterisi olmak gerekiyor.
- Bildirim ve izin ayarları ilk kurulumda karmaşık gelebilir.
Yapı Kredi Mobil hakkında sıkça sorulan sorular
Yapı Kredi Mobil nedir ve hangi işlemler yapılabilir?
Yapı Kredi Mobil, Yapı Kredi müşterilerinin bankacılık işlemlerini cep telefonu veya tablet üzerinden gerçekleştirmesini sağlayan resmi mobil bankacılık uygulamasıdır. Uygulama üzerinden hesap ve kart bakiyesi görüntüleme, para transferi, fatura ödeme, kredi kartı işlemleri, yatırım takibi, döviz alım satımı ve uygun ürünlere başvuru gibi birçok işlem yapılabilir. Kullanılabilen özellikler müşteri profiline ve bankanın güncel hizmetlerine göre değişebilir.
Yapı Kredi Mobil’i kullanmak güvenli midir?
Uygulama, bankacılık işlemleri için güvenlik doğrulama yöntemleri ve cihaz tanımlama gibi koruma özellikleri sunar. Ancak güvenlik yalnızca uygulamaya bağlı değildir. Uygulamanın resmi mağazalardan indirilmesi, telefonun güncel tutulması, şifrenin kimseyle paylaşılmaması ve şüpheli bağlantılara tıklanmaması gerekir. Banka personeli olduğunu söyleyen kişilerle doğrulama kodu veya mobil bankacılık şifresi paylaşılmamalıdır.
Yapı Kredi Mobil’e giriş yapmak için neler gereklidir?
Uygulamayı kullanabilmek için genellikle Yapı Kredi müşterisi olmanız ve bankacılık kanallarında tanımlı bir müşteri numarası, kullanıcı bilgisi veya giriş yöntemi kullanmanız gerekir. İlk kurulum sırasında cep telefonu doğrulaması, tek kullanımlık kod, kart bilgisi ya da ek güvenlik adımları istenebilir. Giriş bilgilerinizi unuttuğunuzda uygulamadaki yönlendirmeleri izleyebilir veya bankanın resmi destek kanallarından yardım alabilirsiniz.
Yapı Kredi Mobil ile para transferi ve fatura ödemesi yapılabilir mi?
Evet, uygulama üzerinden uygun hesaplar arasında para transferi yapılabilir ve çeşitli fatura ödemeleri gerçekleştirilebilir. Havale, EFT veya FAST gibi seçeneklerin kullanılabilirliği işlem türüne, saatine, hesaba ve bankanın güncel kurallarına bağlıdır. İşlemi onaylamadan önce alıcı bilgilerini, tutarı ve varsa işlem ücretini dikkatlice kontrol etmek önemlidir. Yanlış gönderilen transferlerin iptali her zaman mümkün olmayabilir.
Yapı Kredi Mobil ücretsiz mi ve uygulamayı nereden indirmeliyim?
Yapı Kredi Mobil’in uygulama mağazalarından indirilmesi genellikle ücretsizdir; ancak uygulama içindeki bazı bankacılık işlemleri için bankanın güncel ücret ve komisyon tarifesi geçerli olabilir. Mobil veri kullanımı operatörünüz tarafından ücretlendirilebilir. Güvenlik açısından uygulamayı yalnızca Google Play Store veya Apple App Store üzerindeki resmi Yapı Kredi yayıncısından indirmeniz önerilir. Benzer isimli, üçüncü taraf uygulamalardan uzak durmalısınız.

Yapı Kredi Mobil
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan yapikredihizmet@yapikredi.com.tr üzerinden iletişime geçin, http://www.yapikredi.com.tr adresini ziyaret edin veya https://www.yapikredi.com.tr/en/limitless-banking/mobile-banking-services/application-permissions/yapi-kredi-mobile-privacy-policy sayfasını inceleyin.










